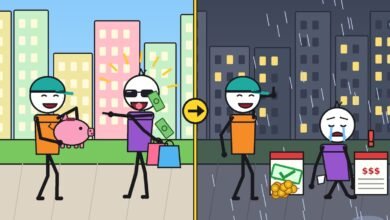

Stai per cambiare auto e ti stai chiedendo se sia meglio pagarla in contanti o prenderla in leasing? È una domanda molto comune, e la risposta non è così scontata. Per capirci, mettiamo a confronto tre persone: Marco, Luca e Nadia, la vicina di casa.
Nota: gli importi di questo esempio sono illustrativi. La perdita di circa 11 euro al giorno è una media riferita alla Francia e serve a far capire il meccanismo. I valori reali cambiano da modello a modello e da Paese a Paese.
Il punto di partenza: stessa auto, stesso giorno
Marco e Luca scelgono la stessa auto, nello stesso giorno, nello stesso concessionario.
- Marco la compra in contanti: 35.000 euro.
- Luca la prende in leasing: 350 euro al mese.
Sembra che Luca spenda molto meno all’inizio, ed è proprio questo l’effetto che rende il leasing così attraente. Ma c’è un nemico silenzioso che colpisce entrambi: la svalutazione.
La svalutazione: il costo che non vedi
Appena un’auto nuova esce dal concessionario perde valore. Non importa se la usi tanto o se resta ferma nel garage: il suo prezzo di rivendita scende comunque. In Francia, in media, si parla di circa 11 euro al giorno, anche quando l’auto è parcheggiata.
Marco questa perdita non la vede sul conto corrente, ma la subisce lo stesso: è il valore dell’auto che si riduce giorno dopo giorno.
Cosa paga davvero Luca con il leasing
Luca la svalutazione la paga attraverso le rate mensili. In più, nel contratto ci sono i costi del finanziamento: nel nostro esempio circa 3 euro al giorno vanno alla banca o alla società finanziaria sotto forma di interessi e spese.
Quindi Luca paga:
- la perdita di valore dell’auto, spalmata nelle rate;
- il costo del denaro, cioè gli interessi;
- eventuali extra previsti dal contratto, come penali o addebiti per danni.
Dopo 3 anni e mezzo: i conti
Passano 42 mesi e facciamo il bilancio.
- Marco rivende la sua auto e scopre di aver perso circa 14.000 euro rispetto al prezzo d’acquisto.
- Luca restituisce le chiavi dopo aver pagato circa 18.000 euro tra rate e costi, e torna a casa a piedi: non ha più né l’auto né un valore da rivendere.
La differenza di circa 4.000 euro è quasi tutta nel costo del finanziamento. Marco, almeno, ha ancora in mano un bene che può vendere.
Il rischio extra del leasing: i danni alla riconsegna
Quando restituisci un’auto in leasing, la società la controlla con attenzione. Graffi, ammaccature, cerchi rovinati o interni usurati oltre la normale usura possono diventare addebiti. Nel nostro esempio, una volta su 4 chi restituisce l’auto si trova a pagare anche i danni, per circa 1.200 euro.
Per questo, prima di firmare, è importante leggere bene le clausole su usura, chilometraggio massimo e penali. Superare i chilometri previsti, per esempio, può costare caro.
Il vero vincitore: Nadia
Ora arriva la parte più interessante. Il vero vincitore non è né Marco né Luca. È Nadia, la vicina di fronte.
L’auto che Luca ha appena restituito torna sul mercato dell’usato. Nadia la compra a circa 14.000 euro in meno rispetto al prezzo del nuovo. In pratica:
- Luca ha pagato per far svalutare l’auto;
- Nadia compra un’auto ancora giovane, già svalutata;
- la parte più pesante della perdita di valore è già stata pagata da qualcun altro.
È la regola più semplice per risparmiare sulle auto: lasciare che siano gli altri a pagare i primi anni.
Acquisto o leasing: quando scegliere cosa
Se hai i soldi: compra in contanti
Pagare in contanti evita interessi e costi di finanziamento. Resti proprietario dell’auto e decidi tu quando rivenderla. Prima di svuotare i risparmi, però, assicurati di conservare un fondo per le emergenze.
Se paghi a rate: costa quasi come il leasing
Anche un normale finanziamento ha interessi e spese. Nel nostro esempio il costo complessivo si avvicina molto a quello del leasing, con un vantaggio: alla fine l’auto è tua. Confronta sempre il TAEG, che include tutti i costi, e non solo la rata mensile.
Quando il leasing può avere senso
Il leasing può essere una scelta ragionevole in alcuni casi, per esempio se ti serve un’auto per lavoro e vuoi un costo mensile prevedibile, oppure se cambi auto spesso e non ti interessa possederla. In questi casi chiedi un preventivo chiaro e fatti spiegare tutte le condizioni, dal riscatto finale alle penali. Se hai partita IVA, confrontati con il tuo commercialista per valutare gli aspetti fiscali.
La soluzione più economica: l’usato giovane
Comprare un’auto di 2 o 3 anni, magari con pochi chilometri e tagliandi certificati, permette di saltare la fase in cui la svalutazione è più forte. È la scelta di Nadia, ed è spesso la più conveniente.
Checklist prima di firmare
- Calcola il costo totale (rate, anticipo, interessi, riscatto finale), non solo la rata mensile.
- Chiedi il TAEG e confronta almeno due o tre offerte.
- Leggi le clausole su chilometraggio, usura e penali di uscita.
- Valuta quanto vale l’auto dopo 3-4 anni sul mercato dell’usato.
- Considera anche assicurazione, bollo, manutenzione e carburante.
- Valuta l’usato recente con storico di manutenzione verificabile.
In sintesi
Con un’auto nuova perdono tutti un po’ di soldi: Marco lo fa in modo invisibile, Luca in modo molto visibile e con in più il costo del finanziamento. Chi ci guadagna è chi aspetta e compra quando la parte peggiore della svalutazione è già stata pagata da altri.
Quindi, chi sei tu? Marco, Luca o Nadia? Raccontacelo nei commenti al video e guarda gli altri contenuti di SenzaCode per decidere meglio prima di comprare la tua prossima auto.
Domande frequenti
Conviene di più comprare l’auto in contanti o in leasing?
Se hai la liquidità e mantieni comunque un fondo emergenze, pagare in contanti evita interessi e costi di finanziamento. Il leasing può essere utile solo in casi specifici, per esempio per uso professionale o se vuoi cambiare auto spesso, ma di norma costa di più nel lungo periodo.
Che cos’è la svalutazione di un’auto?
È la perdita di valore dell’auto nel tempo. È più forte nei primi anni di vita e avviene anche se l’auto resta ferma. Nell’esempio del video, riferito a una media francese, si parla di circa 11 euro al giorno.
Nel leasing si pagano anche i danni all’auto?
Sì, alla riconsegna l’auto viene controllata e graffi, ammaccature o usura oltre la norma possono essere addebitati. Nell’esempio del video una volta su 4 si paga un extra di circa 1.200 euro. Leggi con attenzione le clausole del contratto.
Un finanziamento a rate costa meno del leasing?
Spesso i costi complessivi sono simili, perché in entrambi i casi paghi interessi e spese. La differenza è che con il finanziamento alla fine l’auto è tua. Confronta sempre il TAEG e il costo totale, non solo la rata.
Qual è il modo più economico per avere un’auto?
In genere comprare un’auto usata giovane, di 2-3 anni, con pochi chilometri e storico di manutenzione chiaro. Così eviti la fase di svalutazione più pesante, che hanno già pagato altri.