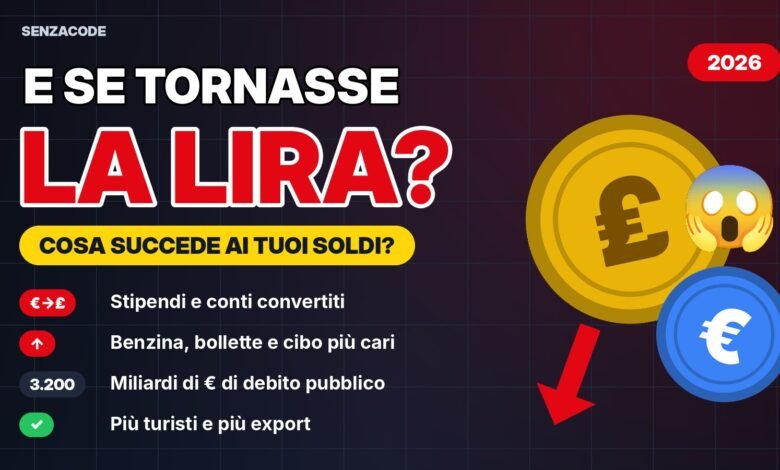
«Si stava meglio con la lira». Sarà capitato anche a te di sentirlo al bar, in famiglia o sui social. Ma se la lira tornasse davvero, cosa succederebbe ai tuoi soldi, al tuo stipendio e ai prezzi che paghi ogni giorno? In questa guida analizziamo cosa succederebbe se tornasse la lira, in modo semplice e senza allarmismi.
Una precisazione importante: si tratta di uno scenario ipotetico. Non esiste alcun piano ufficiale per far tornare la lira in Italia. Quello che leggerai sono le conseguenze più discusse da economisti e analisti.
Dalla lira all’euro: un breve ripasso
L’Italia ha adottato l’euro come moneta di conto il 1° gennaio 1999. Le banconote e le monete sono arrivate il 1° gennaio 2002, e la lira ha smesso di avere corso legale nei primi mesi del 2002. Il cambio fissato era di 1 euro = 1.936,27 lire, cioè quasi 1.936 lire per ogni euro.
Da allora la frase «si stava meglio prima» è rimasta molto popolare, spesso legata alla percezione che i prezzi siano aumentati dopo l’arrivo dell’euro. Ma tornare indietro non sarebbe un semplice cambio di banconote.
Che fine farebbero stipendi e conti correnti
Immagina di svegliarti domani e scoprire che i tuoi 1.000 euro sul conto sono diventati lire. Nello scenario più discusso, accadrebbe questo:
- conti correnti e stipendi verrebbero convertiti nella nuova moneta, probabilmente a un cambio iniziale 1 a 1 o simile;
- la nuova lira perderebbe valore rispetto all’euro, perché il mercato non si fiderebbe subito della nuova moneta;
- il tuo stipendio sarebbe numericamente lo stesso, ma il suo potere d’acquisto diminuirebbe: con la stessa cifra compreresti meno cose.
La corsa agli sportelli
Se si diffondesse la notizia, molte persone cercherebbero di ritirare i contanti in euro o di spostare i risparmi all’estero. In situazioni simili, in altri Paesi, le autorità hanno introdotto limiti ai prelievi e controlli sui movimenti di capitale per evitare che le banche restassero senza liquidità. È successo, per esempio, in Grecia nel 2015, con un tetto giornaliero ai prelievi.
Per i cittadini significherebbe avere meno libertà di usare i propri soldi, almeno per un periodo.
Prezzi: benzina, bollette e cibo importato
L’Italia importa gran parte dell’energia che consuma, cioè gas e petrolio. Questi prodotti si pagano soprattutto in dollari e in euro, non in lire. Se la moneta nazionale vale meno, per comprare la stessa quantità di energia servono più lire.
Il risultato sarebbe un aumento di:
- prezzo di benzina e gasolio;
- bollette di luce e gas;
- prodotti alimentari e materie prime importate;
- elettronica e molti beni di consumo prodotti all’estero.
Questo fenomeno si chiama inflazione importata. Se gli stipendi non crescono alla stessa velocità dei prezzi, a rimetterci sono soprattutto famiglie e pensionati.
Il nodo più grande: il debito pubblico
Il debito pubblico italiano supera i 3.200 miliardi di euro. Secondo i dati di Banca d’Italia di giugno 2026 si parla di 3.207 miliardi, e circa il 36% è detenuto da investitori esteri.
Perché sarebbe un problema con una lira debole?
- una parte del debito, soprattutto quella emessa con regole di diritto estero, potrebbe restare in euro, e con una lira svalutata costerebbe di più rimborsarla;
- gli investitori chiederebbero interessi più alti per compensare il rischio di svalutazione;
- interessi più alti significano più spesa pubblica per pagare il debito, e meno risorse per sanità, scuola, pensioni e servizi.
Anche mutui e prestiti a tasso variabile potrebbero diventare più cari, perché il costo del denaro salirebbe in tutto il sistema.
Ma qualcuno ci guadagnerebbe
Sarebbe scorretto raccontare solo gli aspetti negativi. Una moneta più debole ha anche dei vantaggi per alcuni settori:
- turismo: l’Italia diventerebbe più economica per chi arriva dall’estero, con più visitatori e più spesa in hotel, ristoranti e servizi;
- export e Made in Italy: moda, food, macchinari e design costerebbero meno ai compratori stranieri, e quindi potrebbero vendere di più;
- competitività: le imprese che esportano avrebbero margini migliori.
Questo è l’argomento principale dei sostenitori del ritorno alla lira: con una moneta propria, un Paese può «svalutare» per rendere più competitivi i suoi prodotti.
Il bilancio: chi vince e chi perde
Mettendo insieme tutti gli elementi, il quadro è questo:
- Possibili vantaggi: più turismo, più export, maggiore autonomia nelle scelte di politica monetaria.
- Possibili svantaggi: perdita di valore dei risparmi, prezzi più alti, interessi sul debito in crescita, rischio di limiti ai prelievi, instabilità per mutui e imprese.
In sintesi, la lira potrebbe aiutare le esportazioni, ma il conto lo pagherebbero soprattutto i cittadini comuni, quelli con uno stipendio fisso, una pensione o dei risparmi in banca.
Cosa puoi fare oggi per proteggere i tuoi soldi
Qualunque sia la tua opinione sull’euro, alcune buone abitudini finanziarie servono in ogni scenario:
- tieni un fondo di emergenza pari ad alcuni mesi di spese;
- non concentrare tutto in un solo strumento: diversificare riduce i rischi;
- diffida dalle promesse di guadagni facili legate a paure o notizie allarmistiche;
- informati da fonti ufficiali, come Banca d’Italia, e verifica sempre i dati prima di condividerli.
Conclusione
Il ritorno alla lira resta, per ora, solo un’ipotesi teorica. Ma capire cosa succederebbe aiuta a guardare oltre gli slogan: ogni moneta ha vantaggi e svantaggi, e le scelte economiche hanno conseguenze concrete sulla vita di tutti i giorni.
E tu, da che parte stai: lira o euro? Scrivilo nei commenti sotto il video su YouTube e seguici su SenzaCode per altri contenuti semplici su soldi, burocrazia e notizie utili in Italia.
Domande frequenti
Esiste un piano ufficiale per tornare alla lira?
No. Il ritorno alla lira è solo uno scenario ipotetico: non esiste alcun piano ufficiale del governo o delle istituzioni italiane per uscire dall’euro.
Quanto valeva un euro in lire?
Il cambio fisso stabilito al momento del passaggio all’euro era di 1 euro = 1.936,27 lire, spesso arrotondato a 1.936 lire.
Se tornasse la lira, che fine farebbero i soldi sul conto corrente?
Nello scenario più discusso, i depositi verrebbero convertiti nella nuova moneta. Il valore nominale sarebbe simile, ma la nuova lira potrebbe perdere valore rispetto all’euro, riducendo il potere d’acquisto.
Perché i prezzi di benzina e bollette salirebbero?
Perché l’Italia importa gran parte di gas e petrolio, pagandoli in dollari ed euro. Con una moneta più debole servirebbero più lire per comprare la stessa quantità di energia.
Chi ci guadagnerebbe dal ritorno alla lira?
Soprattutto il turismo e le imprese che esportano, perché l’Italia e i prodotti Made in Italy costerebbero meno agli stranieri. Per i cittadini con stipendio fisso o risparmi, però, i rischi sarebbero maggiori.