Hai mai pensato che un jet privato da 60 milioni di dollari possa costare molto meno del prezzo di listino? Per i miliardari americani spesso è proprio così, e non per magia: usano una struttura societaria e una regola fiscale degli Stati Uniti. Nel video abbiamo raccontato la storia di Ghost, un personaggio di fantasia. Qui la spieghiamo con più calma, passo per passo, e ti diciamo anche cosa non funziona come sembra.
Attenzione: è una spiegazione semplificata a scopo informativo. Vale per gli Stati Uniti, non per l’Italia, e non è una consulenza fiscale.
Perché i miliardari non comprano il jet a nome proprio
Se una persona compra un aereo con i propri soldi, per il fisco è un acquisto personale: un bene di lusso, come una barca o una villa al mare. Non c’è nessuna deduzione e nessuno sconto. Il prezzo del jet esce interamente dal conto in banca già tassato.
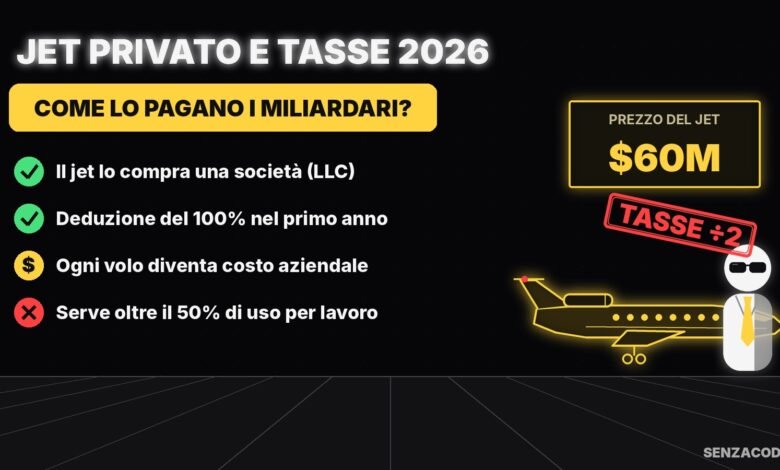
Se invece a comprare l’aereo è una società, il discorso cambia. Un aereo usato per l’attività diventa un bene strumentale, cioè un’attrezzatura aziendale, e come tale può essere ammortizzato e dedotto dal reddito.
Step 1: la società che possiede il jet
Nella storia, Ghost crea una società nuova, la chiama Ghost Aviation e la registra nel Delaware. Il Delaware è lo Stato americano scelto da moltissime aziende perché ha regole societarie molto collaudate e flessibili. Di solito la società ha un solo scopo: possedere l’aereo.
- La società compra il jet.
- Il jet entra nel suo bilancio come bene aziendale.
- Sulla carta, Ghost non è proprietario dell’aereo: lo è la società.
Step 2: la deduzione del 100% nel primo anno
Qui entra in gioco la parte più interessante. Negli Stati Uniti esiste la cosiddetta bonus depreciation, cioè la possibilità di dedurre subito una grande parte del costo di certi beni invece di spalmarla su molti anni. Con l’One Big Beautiful Bill Act, firmato il 4 luglio 2025, la deduzione al 100% è diventata permanente per i beni acquistati dopo il 19 gennaio 2025. Gli aerei rientrano tra questi beni.
In pratica, il valore del jet può essere azzerato dal bilancio già nel primo anno. Questo riduce l’imponibile e, quindi, le tasse da pagare subito.
Una precisazione importante
Non è un’esenzione definitiva, è soprattutto un anticipo della deduzione. Quando l’aereo viene venduto, una parte della deduzione già ottenuta può essere recuperata dal fisco (il cosiddetto recapture). Il vantaggio resta, ma è più corretto parlare di tasse rinviate e ridotte che di tasse sparite.
Step 3: come vola Ghost, il noleggio alla sua azienda
Un aereo fermo in hangar non serve a niente. Allora entra in scena l’azienda principale di Ghost, quella che fa il vero business.
- Quando c’è un viaggio di lavoro, l’azienda principale utilizza il jet di Ghost Aviation.
- L’azienda paga un compenso alla società proprietaria dell’aereo.
- Quel pagamento è un costo aziendale: viene scaricato come spesa di trasferta, insieme a carburante e piloti.
È come se Ghost pagasse sé stesso, ma con due conti diversi. Il denaro si sposta da una tasca all’altra, mentre i costi del viaggio riducono l’imponibile dell’azienda. Per questo si dice che il vantaggio è doppio: sul prezzo del jet e su ogni singolo volo.
La regola del 50%: la condizione che non si può ignorare
Il sistema funziona solo se l’aereo è davvero usato per lavoro. La regola americana parla di qualified business use: oltre il 50% dell’utilizzo nell’anno in cui l’aereo entra in servizio deve essere per attività aziendale.
- Se l’uso professionale supera il 50%, il bonus del 100% è possibile.
- Se resta sotto, il bonus non spetta.
- Se in un anno successivo l’uso professionale scende sotto il 50%, il fisco può chiedere indietro parte del vantaggio (recapture).
Ecco perché, nella storia, Ghost ha sempre una riunione ad Aspen, a Miami o a Napa Valley: ogni volo ben documentato conta. Nella realtà si tengono registri dettagliati di date, destinazioni e motivi dei viaggi, e i controlli del fisco americano su questi aspetti sono severi.
E la famiglia? I voli personali non sono gratis
Se moglie, figli o amici salgono sull’aereo per una vacanza, il viaggio non è deducibile come trasferta. Quando una persona vola per motivi personali su un jet aziendale, il suo uso viene trattato come un benefit e tassato sulla base di un valore standard, il cosiddetto SIFL. Questo valore è paragonabile al prezzo di un biglietto commerciale in classe economica, non al vero costo di un volo privato.
Per questo si dice che, per il fisco, la famiglia di Ghost viaggia "in economy", anche se in realtà è seduta su una poltrona in pelle a diecimila metri di quota.
È davvero tutto così semplice?
No. Il video è una sintesi, e nella realtà ci sono molti altri aspetti da considerare:
- Regole aeronautiche: la FAA americana limita come e quando si può far pagare un volo, soprattutto tra società collegate. Servono contratti ben scritti e consulenti esperti.
- Parti correlate: quando il proprietario e l’utilizzatore sono collegati, il fisco guarda con particolare attenzione ai contratti di noleggio tra le due società.
- Costi reali: un jet costa anche in manutenzione, hangar, assicurazione ed equipaggio. La deduzione riduce il peso fiscale, ma non rende l’aereo economico.
- Controlli: se i voli "di lavoro" sono solo di facciata, i rischi sono multe, recupero delle imposte e, nei casi più gravi, problemi penali.
In breve: è legale, ma solo se tutto è fatto davvero secondo le regole.
E in Italia? Si può fare la stessa cosa?
No, non allo stesso modo. Questo meccanismo riguarda il sistema fiscale degli Stati Uniti. In Italia le regole su ammortamento, deducibilità dei beni di lusso e uso promiscuo sono diverse e molto più restrittive. Una deduzione immediata del 100% su un aereo non esiste, e per beni utilizzati anche a titolo personale la deducibilità è limitata. Se hai una società e vuoi capire cosa puoi scaricare davvero, parlane con un commercialista: le regole cambiano spesso.
In sintesi
- Il jet viene comprato da una società, non dalla persona.
- Negli USA, dal 2025, la bonus depreciation al 100% è permanente e include gli aerei.
- I voli di lavoro diventano costi aziendali deducibili.
- Serve oltre il 50% di uso professionale, documentato.
- I voli personali della famiglia vengono tassati come benefit.
- Tutto questo vale negli Stati Uniti, non in Italia.
Su SenzaCode continuiamo a spiegare in modo semplice come funzionano soldi, tasse e burocrazia, anche quando si tratta di curiosità dal mondo dei miliardari. Se vuoi altri video come questo, seguici sul canale.
Domande frequenti
Perché i miliardari non comprano il jet privato a proprio nome?
Perché un acquisto personale non dà nessuna deduzione fiscale. Se invece il jet viene comprato da una società e usato per attività di lavoro, diventa un bene aziendale che può essere ammortizzato e dedotto, riducendo le tasse.
Che cos’è la bonus depreciation al 100%?
È una regola fiscale americana che permette di dedurre subito l’intero costo di certi beni, aerei inclusi, nel primo anno invece che in molti anni. Con l’One Big Beautiful Bill Act del 4 luglio 2025 è diventata permanente per i beni acquistati dopo il 19 gennaio 2025.
Cosa succede se il jet non viene usato abbastanza per lavoro?
Serve oltre il 50% di uso aziendale nell’anno in cui l’aereo entra in servizio. Se l’uso professionale è inferiore, il bonus non spetta. Se scende sotto il 50% negli anni successivi, il fisco può recuperare parte della deduzione già ottenuta.
I viaggi della famiglia sul jet aziendale sono gratuiti per il fisco?
No. I voli personali sono trattati come un benefit tassabile, calcolato con un valore standard (SIFL) simile al prezzo di un biglietto commerciale, non al costo reale di un volo privato.
Questo trucco si può usare anche in Italia?
No, almeno non in questa forma. Il meccanismo descritto riguarda il sistema fiscale degli Stati Uniti. In Italia le regole su ammortamento e deducibilità sono diverse e più restrittive, quindi conviene chiedere a un commercialista.