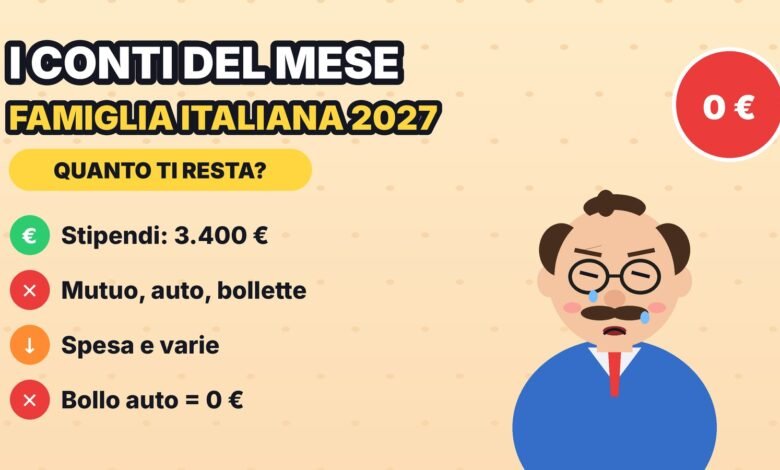
Arrivano gli stipendi e, per qualche ora, ci si sente ricchi. Poi si aprono l’app della banca e la lista delle spese e si scopre che quei soldi erano già “occupati” ancora prima di arrivare. Se ti riconosci nel nostro video, sappi che non sei solo: fare i conti del mese è uno degli esercizi più utili (e più sottovalutati) per qualsiasi famiglia italiana.
In questa guida riprendiamo l’esempio del video, con due stipendi per un totale di 3.400 €, e vediamo come costruire un budget semplice, senza fogli Excel complicati e senza rinunciare a tutto.
L’esempio del video: dove vanno a finire 3.400 euro
Facciamo i conti insieme, voce per voce:
- Stipendi: 1.500 € + 1.900 € = 3.400 €
- Mutuo: 950 € (restano 2.450 €)
- Rata dell’auto e benzina: 320 € + 280 € = 600 € (restano 1.850 €)
- Abbonamenti e rate: 250 € (restano 1.600 €)
- Condominio e bollette: 420 € (restano 1.180 €)
- Attività dei figli: calcio e danza, 70 € + 70 € = 140 € (restano 1.040 €)
- Spesa: 650 € (restano 390 €)
- Varie ed eventuali: 200 € (restano 190 €)
A questo punto sembra che avanzino 190 €. Ma c’è il bollo auto da 190 €, ed ecco che il saldo finale è zero. Niente pizza, pasta in bianco.
Il problema vero: le spese che non arrivano ogni mese
Il punto della storiella non è la pizza saltata, ma questo: il bilancio mensile si dimentica delle spese che arrivano una volta l’anno o ogni tanto. Ad esempio:
- bollo auto;
- assicurazione dell’auto;
- revisione e tagliando;
- materiale scolastico e libri;
- regali, compleanni, vacanze;
- spese mediche e dentista;
- eventuali imposte o conguagli.
Sono spese prevedibili, ma poiché non compaiono ogni mese le trattiamo come imprevisti. La soluzione è semplice: dividerle per 12 e metterle da parte ogni mese. Un bollo da 190 € significa circa 16 € al mese: una cifra piccola se la accantoni con regolarità, ma pesante se arriva tutta insieme.
Come fare i conti del mese in 5 passaggi
- Scrivi le entrate nette. Considera solo ciò che arriva davvero sul conto: stipendi, assegni, eventuali altre entrate regolari.
- Elenca le spese fisse. Mutuo o affitto, rate, condominio, assicurazioni, abbonamenti. Sono le voci che non cambiano (o cambiano poco).
- Stima le spese variabili. Spesa alimentare, benzina, bollette, uscite. Per farti un’idea reale, guarda gli estratti conto degli ultimi 3 mesi.
- Aggiungi le spese annuali divise per 12. Bollo, assicurazione, revisione, scuola: ognuna ha la sua quota mensile.
- Calcola quello che resta. Se il risultato è vicino a zero (o negativo), è il momento di intervenire.
Dove si può risparmiare davvero
Abbonamenti e rate
Nel video sono 250 € al mese tra streaming, palestra e rate. Fai una domanda onesta per ogni voce: la usiamo davvero? Una palestra mai frequentata o due piattaforme di streaming che guardi a turno possono essere ridotte. Spesso basta tenere un abbonamento alla volta e cambiare ogni qualche mese.
Bollette di luce e gas
Leggere la bolletta tre volte non la cambia, ma confrontare le offerte e controllare i consumi sì. Guarda il prezzo dell’energia, le fasce orarie e le eventuali spese fisse. Prima di cambiare fornitore leggi bene le condizioni e diffida delle offerte che sembrano troppo belle.
Auto
Rata, benzina, bollo, assicurazione: l’auto è spesso la seconda voce più pesante dopo la casa. Confronta le assicurazioni ogni anno, controlla se ti conviene pagare il bollo con anticipo e valuta se in famiglia servono davvero due auto.
Spesa alimentare
Fare la spesa con la lista, confrontare il prezzo al chilo, usare le promozioni solo per ciò che serve e ridurre gli sprechi: sono accorgimenti semplici che, sul lungo periodo, valgono decine di euro al mese. Non serve rinunciare alla qualità: basta non comprare d’impulso.
Le “varie ed eventuali”
I 200 € che “spariscono come i calzini nella lavatrice” sono il punto più utile da analizzare. Per un mese segna tutto, anche il caffè e la merendina. Scoprirai dove vanno e potrai decidere un tetto realistico.
Un metodo semplice: la regola 50/30/20
Se non sai da dove iniziare, puoi usare una regola molto diffusa come punto di partenza: circa il 50% delle entrate per i bisogni essenziali (casa, spesa, trasporti, bollette), il 30% per i desideri (svago, abbonamenti, uscite) e il 20% per risparmio e debiti. Non è una regola rigida: con un mutuo e due figli, come nell’esempio, è normale che i bisogni pesino di più. Ma è utile per capire dove si sbilancia il budget.
Crea un piccolo fondo per gli imprevisti
Anche 30-50 € al mese, messi da parte con regolarità in un conto separato, fanno la differenza. L’obiettivo è arrivare, col tempo, ad avere una riserva pari ad alcune mensilità di spese essenziali. Così il bollo, la lavatrice rotta o la visita dal dentista non diventano un’emergenza.
Controlla se hai diritto ad aiuti e agevolazioni
Se in famiglia ci sono figli, redditi contenuti o spese particolari, verifica se puoi accedere a bonus e agevolazioni. Molte misure, come l’assegno unico per i figli a carico o alcune agevolazioni su tariffe e scuola, dipendono dall’ISEE e si richiedono online tramite SPID o CIE. Informarsi non costa nulla e può alleggerire il bilancio.
Ricorda: i conti si fanno prima, non dopo
Il messaggio del video è comico ma molto concreto: se i conti si fanno solo quando i soldi sono già finiti, restano solo le sorprese. Se invece si fanno all’inizio del mese, con tutte le voci, comprese quelle annuali, si può decidere in anticipo cosa tagliare e cosa tenere. E magari, la pizza, ogni tanto, ce la si può permettere davvero.
E tu come fai i conti in casa? Scrivilo nei commenti sotto il video e seguici per la prossima puntata.
Domande frequenti
Come si calcola quanto resta a fine mese?
Somma tutte le entrate nette, poi sottrai spese fisse (mutuo, rate, abbonamenti), spese variabili (spesa, benzina, bollette) e la quota mensile delle spese annuali, come bollo e assicurazione. Il risultato è la cifra che ti resta davvero.
Come si gestiscono le spese annuali come il bollo auto?
Dividi l’importo per 12 e metti da parte la quota ogni mese, magari su un conto separato. Così, quando arriva la scadenza, i soldi sono già pronti e non devi intaccare il budget del mese.
Quanto dovrei risparmiare ogni mese?
Una regola indicativa è destinare circa il 20% delle entrate a risparmio e debiti, ma dipende dalla situazione familiare. Anche una piccola cifra costante, come 30-50 euro al mese, è un buon inizio.
Come capire dove finiscono le spese "varie ed eventuali"?
Per un mese annota ogni uscita, anche piccola, oppure controlla l’estratto conto e le ricevute. Raggruppa le spese per categoria e fissa un tetto mensile realistico.
Posso chiedere bonus o agevolazioni se il bilancio familiare è in difficoltà?
Sì, molte misure dipendono dall’ISEE e dalla composizione del nucleo familiare. Puoi informarti sul sito dell’INPS e sui portali ufficiali, accedendo con SPID o CIE dove richiesto.